
レグルスⅣを比較・評価
- オススメ度:
- 保険会社:
- メットライフ生命
- 名称:
- レグルスⅣ(レグルス4)
- 加入年齢:
- 0~87歳
- 受取期間:
- 5~35年
- 通貨
- 米ドル・ユーロ・豪ドル
- 特徴:
- 将来の老後資金や年金が気になる方へ
レグルスⅣ(レグルス・フォー)はメットライフ生命が募集・販売している外貨建て個人年金保険です。かつてはレグルスⅣ以外にも外貨建ての年金保険がありましたが、今でも販売を継続しているのはレグルスⅣだけです。
また、数年前までは外貨はユーロ・豪ドルも選択が可能でしたが、2026年現在は米ドルのみが選択が可能となっています。それでは以下で保険の概要を記載し他社の保険と比較していきます。
保障内容
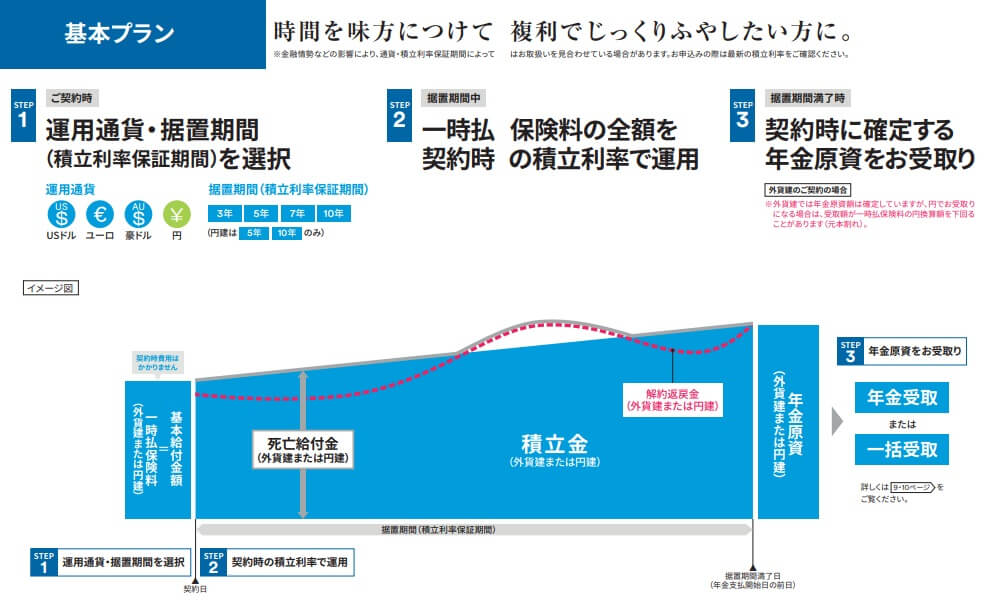
レグルスⅣには基本プラン・ターゲット設定プラン・定期引出プランの3つのプランがあります。どのプランも契約時に一時払い(一括払い)で保険料を支払い、保険会社が預かった保険料を外貨で運用します。基本プランでは契約時に支払った保険料は据置期間中(運用中)は積立利率に応じて増加し、据置期間が終了すると契約者は年金の受け取り開始となります。
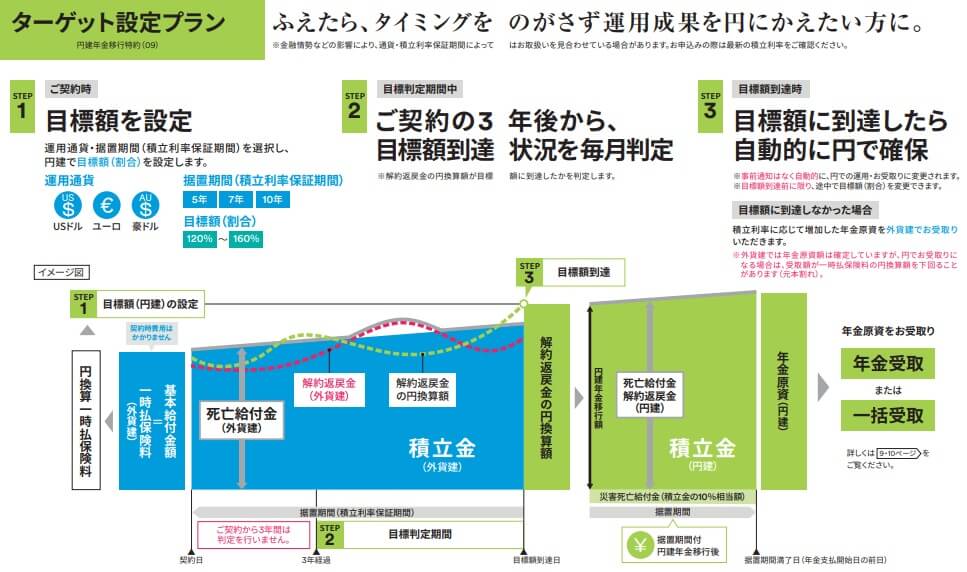
ターゲット設定プランは据置期間中に目標額まで増加したら、その時点で外貨から円に戻すプランです。残りの据置期間は円で運用するため積立利率は低くなりますが、為替レートが変動しても影響を受けません。つまり目標額まで到達すれば利益が確定されるプランということです。目標額に到達しなかった場合は、基本プランと同じく据置期間中は外貨で終始運用され年金受取開始となります。
他社ではマニュライフ生命の保険の「目標設定プラン」に似ていますが、細部では異なる点も散見されます。例えば、目標額は120~160%まで幅広く設定可能です。その一方で契約から3年が経過しないと目標到達しても据え置かれ、マニュライフの1年経過よりも遅めです。
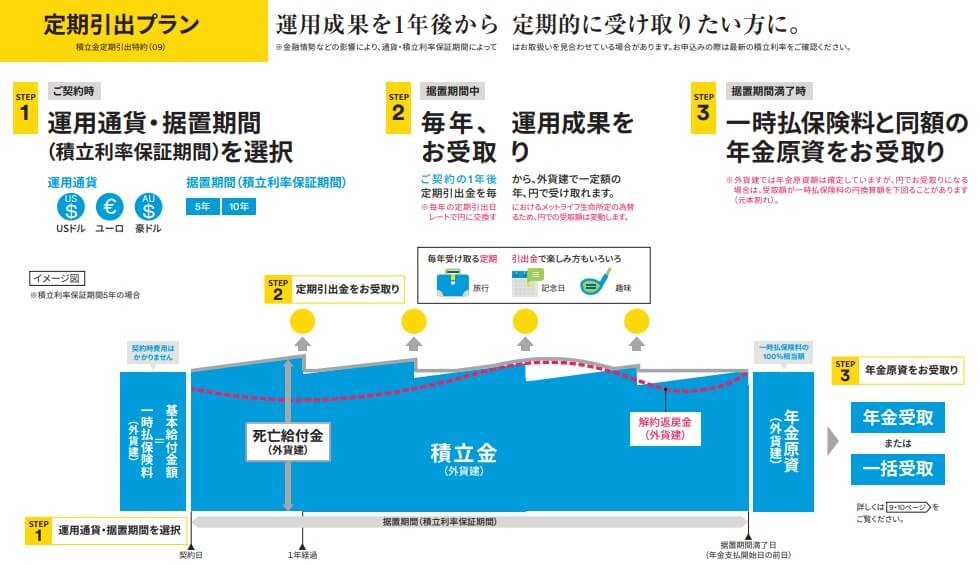
定期引出プランは据置期間中に積立利率に応じて増加した分を、契約者が毎年受け取れるプランです。例えば1ドル=150円の時に保険料として1500万円(10万ドル)を支払ったとします。10万ドルは積立利率が1.0%であれば毎年1000ドルずつ増加していくため、1年後も1ドル=150円なら毎年15万円が定期引出金として受け取れる計算です。
ただ、為替レートは日々変動するため定期引出金は毎年一定額を受け取れるわけではありません。同じ1000ドルでも1ドル=160円の年なら16万円になりますが、1ドル=140円なら14万円となります。また、契約時に支払った保険料は外貨建ての金額では変動していませんが、実際の受け取り時に円に戻すなら為替レートの影響を受けます。
契約時に支払った保険料を一括受取や年金受取をしようとした時、契約時よりも円高になっていれば損失が発生します。それまでに受け取った定期引出金があっても、過度な円高なら合計で損失となる可能性があります。そのためメットライフでは据置期間の延長(更改)が可能となっています。
この据え置き期間の延長は最長40年か90歳まで可能で、定期引出金を受け取りながら円安を待てば損失を回避できます。もちろん据置期間を延長すれば当初の老後計画が後ずれするため、自分で他の収入を確保するか退職を遅らせるという調整は必要となります。
保険料・返戻率を比較
レグルスⅣの2026年現在の積立利率は、基本プラン・ターゲット設定プランで据置期間10年なら米ドルで3.36%です。積立利率が上乗せさせる場合には3.51%に上昇します。定期引出プランだと米ドルで3.30%と僅かに利率が下がります。


5年前(2021年)時点では、基本プラン・ターゲット設定プランの米ドルの積立利率は0.87%、定期引出プランだとドルで0.84%でした。ここ数年で金利環境が激変しており、積立利率を見ると隔世の感があります。また、ユーロ・豪ドル建ては募集が停止していますが、2014年あたりまでは募集していました。その際の据置期間10年の積立利率はユーロ建ては0.46%で、豪ドルは2.24%でした。これらも再開されると相応の利率が期待できます。
次に積立利率が高いのか低いのか、下図で他社の外貨建て定額年金保険と一覧表で比較しました。据え置き期間が基本的に10年の積立利率を採用し、通貨は米ドルで豪ドルで分けて比較しました。

この保険の積立利率を他社と比較すると、他社よりも低めなのが分かります。この保険よりも積立利率が低い保険もある一方で、トップクラスの保険とは1.5%以上の差があります。そのため積立利率で他社よりも優位性があるとはいえません。積立利率以外にメリットがあるのか続けて記述していきます。
メリット
この保険のメリットは、まずは外貨建て年金保険に共通する「高金利」「為替差益」という点が挙げられます。5~6年前までは米ドルでも1~2%程度の金利でしたが、現在は3%超と過去を振り返っても高金利です。契約するには良い時期といえます。金利に加えて為替差益による利益も見込めるため、円建ての個人年金保険よりも年金原資が大きく増加する可能性があります。
この保険独自のメリットとしては、プランを選択できる点が挙げられます。ターゲット設定プランなら目標額に到達すると利益確定が可能です。一般的な外貨建て個人年金保険は、どれだけ円安が進行して年金原資が増加しても、据置期間が終了するまで待つしかありません。その間に円高に反転して減少に転じる可能性もあります。その点、ターゲット設定プランは目標額を達成すれば円建てに移行し、その後の為替相場を気にする必要は無くなります。
さらに定期引出プランは「公的年金の補完」というメリットがあります。60歳で契約して5年間の据置期間中に定期引出金を受け取れば、65歳からの公的年金までの繋ぎになります。60~65歳までは再就職・再雇用するなら、65歳からの公的年金の上乗せにも使えます。
また、前述したように据置期間の延長という手があるのもメリットです。為替レートが想定よりも円高になった場合には、据置期間を延長して円安になるのを待てます。それも40年経過するか90歳に該当しない限り何度でも据置期間は延長できます。
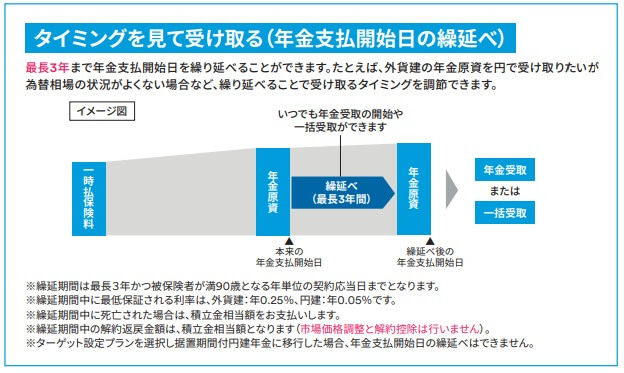
据置期間ではなく年金を受け取るのを繰り延べ(後ずれ)させることも可能です。年金受取の繰り延べ申請すると、その後の3年の間に自分が好きなタイミングで年金受け取りを開始できます。据置期間の延長と異なり、数か月後でも1年後でも自分が良いと思ったタイミングで年金受け取り開始が可能です。こういった為替変動に応じた対応が可能なのはメリットでしょう。
デメリット・注意点
この保険のデメリットには、まずは外貨建て個人年金保険に共通する「為替差損」「解約控除(解約手数料)」が挙げられます。契約後に円高になれば為替分で損失が発生します。年3%程度の金利が付いても、5年間で15円ほど円高になれば損失が発生します。
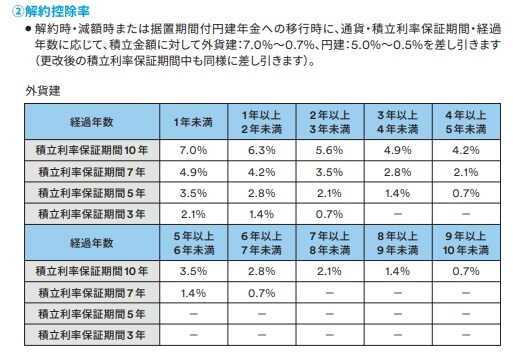
また、契約期間・据置期間が終了前に解約する場合、支払った保険料に対して解約控除が発生します。この保険の場合、据置期間10年で契約から1年内に解約すると7%、2年内でも6.3%が解約時に差し引かれます。1000万円なら1年以内に解約すると解約返戻金は少なくとも70万円は減り、さらに市場価格調整率により金額が減ります。早々に円高になり解約したくても、受け入れがたい損失が発生します。
メリットで挙げたプラン選択についても、プラン毎に注意点があります。ターゲット設定プランでは目標額の変更に注意が必要です。目標額の変更は目標額に到達前のみ可能で、目標額の到達後は自動で円に移行されるため目標額を変更できません。また、目標額は現在値よりも上である必要があります。現在値が135%で目標額の150%を設定していた場合、目標額を130%に変更して利益確定はできません。
定期引出プランは金額面で注意が必要です。仮に2000万円を保険料として預けても、米ドルの積立利率は約3%のため1年間で受け取る定期引出金は60万円です。さすがに60万円だけで1年間の生活費を賄うことは難しいでしょう。1ヶ月あたり5万円と考えると公的年金の補完にするのが無難かもしれません。
また、定期引出プランの年金原資は契約時から変動しないのは、あくまで外貨建ての数字で見るからです。据置期間が終了後に円高になっていれば、それまで受け取った定期引出金を加味しても損をしている可能性もあります。
評判・苦情
メットライフ生命の決算資料によると、2025年度の新契約件数は66万件で前年度から3%減でした。その中でレグルスⅣを含む個人年金保険の新契約数は1000件未満でした。5~6年前までは7000~8000件ほど新契約数がありましたが、今では新契約数は風前の灯です。そのため契約数から考えると評判は悪いです。
契約数については保険代理店の申し込み数ランキングでも確認したいところですが、保険市場等の各サイトでレグルスⅣはランクインしていませんでした。そのため契約数が伸びていないのは間違いないでしょう。
メットライフ生命自体の評判については、調査会社のJ.D.パワーの「2025年 生命保険契約満足度調査(保険代理店部門)」という調査があります。このランキングでメットライフ生命は17社中で5位でした。この調査は手続き・顧客対応・商品提供・保険料が評価項目ですが、どの項目でも平均よりは上の満足度があるようです。

「2026年生命保険 オリコン顧客満足度ランキング」でも、メットライフ生命は28社中で10位と悪くない順位でした。この調査の評価項目は加入手続き・商品内容・返戻率・アフターフォローですが、項目別のランキングではアフターフォロー以外は10位の満足度でした。アフターフォローには一抹の不安があるものの、一定程度の顧客満足度はあるようです。
個別の口コミではポジティブな意見がある一方で、「来月は円高になるかも!っと契約を急かされた」「ログインするのが面倒」「契約後すぐに円高になった」「円で利回りが確保された商品が欲しかった」「ネット申し込みではなく職員から詳しい説明を受ければよかった」等の意見がありました。契約時の為替レートについて一喜一憂の声が数多く見られました。
以上のデータから考えると、レグルスⅣの評判は少し悪そうです。新契約数が伸びておらず保険代理店経由での申込数・資料請求数も低調だからです。その一方でメットライフ生命自体の評判については、各種調査からすると少なくとも平均よりは上と考えられます。アフターフォローに一抹の不安がありますが、調査では僅差で平均値を下回っていたため一定程度のフォローはあるでしょう。
総合評価・おすすめか?
結論としては、レグルスⅣはイマイチな保険です。メリットもあるにはありますが、それよりは積立利率の低さとプラン毎の細かい注意点の方が目に付きます。現に新契約数が明らかに過去よりも縮小しており、他社の保険に契約者は流れているのは確実でしょう。
この保険以外で他社の保険も検討したい人は、積立利率を重視するならニッセイウェルスや第一フロンティア生命の保険を検討すべきでしょう。豪ドルを希望するなマニュライフ生命の保険も候補になります。また、要介護状態になった時の不安があるならT&Dフィナンシャルの保険も検討すると良いでしょう。
